Parámetros para una evaluación equitativa y proporcional en la fijación de una Tasa de Interés compensatorio
Por: Apricus Consulting Group
Resumen
Este artículo analiza la equidad y proporcionalidad de las tasas de interés compensatorias aplicables en casos de mora en la República Dominicana, destacando su importancia en la protección de los derechos de los acreedores y la promoción de la estabilidad económica. Se exploran cuatro enfoques clave: las tasas de morosidad en el mercado financiero, las penalizaciones tributarias, las tasas en el sector eléctrico y las tasas de interés de los préstamos de consumo. A través de un análisis comparativo y una conversión metodológica de tasas a euros, el estudio identifica parámetros justos y ajustados al contexto económico local e internacional. Los resultados concluyen que una tasa compensatoria mensual inferior al 1.5 % en euros sería desproporcionada en comparación con las prácticas existentes. El artículo ofrece una base sólida para evaluar y ajustar políticas relacionadas con los compromisos financieros, alineando las necesidades de acreedores y deudores dentro de un marco justo y balanceado.
Advertencia
Este artículo ha sido elaborado con fines informativos y educativos, y su contenido refleja un análisis técnico basado en la legislación vigente, datos económicos disponibles y metodologías reconocidas. Las conclusiones aquí presentadas no constituyen asesoramiento financiero, legal ni recomendaciones específicas. Los lectores deben considerar sus circunstancias particulares y, en caso de ser necesario, consultar con un profesional especializado antes de tomar decisiones relacionadas con tasas de interés compensatorias u otras cuestiones financieras. Apricus Consulting Group no asume responsabilidad alguna por el uso que se dé a la información contenida en este artículo.
Evaluación proporcional y equitativa de una Tasa de Interés Compensatoria para subsanar el retraso en pagos de compromisos financieros
La comprensión de la naturaleza de las tasas de interés requiere un análisis retrospectivo que permita explorar los orígenes históricos de esta práctica financiera. En las antiguas civilizaciones de Mesopotamia y Babilonia, por ejemplo, las tasas de interés se fijaban en función del riesgo percibido y la duración del préstamo, según lo documentado por Homer y Sylla en su libro “A History of Interest Rates”. De manera similar, en la antigua Grecia y Roma, el interés surgió como un mecanismo para compensar al prestamista tanto por el riesgo asumido como por el tiempo transcurrido durante la vigencia del préstamo.
Con el avance del Renacimiento, el auge del comercio y la consolidación del sistema capitalista contribuyeron a una aceptación más amplia de las tasas de interés como un componente intrínseco del sistema financiero. En la actualidad, los bancos centrales han transformado las tasas de interés en herramientas de política monetaria, diseñadas para controlar la inflación y regular el crecimiento económico en sus respectivas jurisdicciones.
En la República Dominicana, el concepto de tasa de interés ha experimentado una evolución dinámica a lo largo del tiempo. La normativa financiera nacional, que inicialmente estuvo regulada por la Orden Ejecutiva 312 de 1919, establecía una tasa de interés legal del 1% mensual. Sin embargo, con la entrada en vigor de la Ley Monetaria y Financiera 183-02, esta regulación fue derogada, lo que dio lugar a un vacío normativo que llevó a los tribunales a desempeñar un papel más activo en la determinación de las tasas de interés judiciales. En este sentido, la Suprema Corte de Justicia, mediante un fallo emitido en 2012, resolvió que los jueces tienen la facultad de fijar tasas judiciales basándose en el principio de reparación integral. Este criterio tiene como finalidad garantizar que las compensaciones otorgadas no pierdan su valor durante los prolongados procesos judiciales.
Desde una perspectiva jurisprudencial, este enfoque ha sido crucial para salvaguardar los derechos de los acreedores en casos de mora, permitiendo a los jueces ajustar las tasas de interés de acuerdo con las condiciones económicas prevalecientes. Yoaldo Hernández señala al respecto que “la tasa de interés judicial no solo sirve como una herramienta compensatoria, sino también como un mecanismo para preservar el valor real del dinero, evitando que la inflación o la devaluación monetaria perjudiquen a la parte afectada”[1]. Esta evolución normativa refleja un compromiso con la justicia económica, cuyo objetivo es asegurar decisiones judiciales equitativas y acordes con la realidad financiera del país.
Un ejemplo ilustrativo de este desarrollo jurídico se encuentra en la sentencia núm. 118, del 28 de abril de 2021, emitida por la Primera Sala de la Suprema Corte de Justicia. En dicha resolución, se ratificó el criterio jurisprudencial que otorga a los jueces de fondo la libertad de fijar intereses compensatorios bajo el principio de reparación integral. Según se establece en esta sentencia: “Si bien es cierto que los artículos 90 y 91 del Código Monetario y Financiero derogaron todas las disposiciones de la Orden Ejecutiva núm. 312, del 1ero de junio de 1919 que fijaban el interés legal en 1% y no existe legislación vigente que establezca los intereses como indemnización complementaria, ha sido reconocido a los jueces de fondo la facultad de fijar intereses judiciales a título de indemnización compensatoria siempre y cuando dichos intereses no excedan el promedio de las tasas de interés activas imperantes en el mercado al momento de su fallo…”.
En nuestra opinión, esta jurisprudencia es tanto justa como necesaria, ya que protege a las partes involucradas de los efectos inevitables de la devaluación monetaria. La depreciación del dinero en el tiempo implica que una suma determinada pierde su capacidad adquisitiva con el transcurso de los años. Por ello, el empleo de un mecanismo que indexe los montos condenatorios hasta la ejecución definitiva de la sentencia resulta esencial para garantizar tanto la seguridad jurídica como la tutela judicial efectiva, pilares fundamentales en un Estado social y democrático de derecho.
El incumplimiento en el cumplimiento de compromisos financieros plantea, además, desafíos económicos significativos para los acreedores. Por una parte, estos pierden la oportunidad de invertir los montos adeudados, lo que les generaría rendimientos adicionales. Por otra, pueden verse forzados a recurrir a préstamos para cubrir sus propias obligaciones, incurriendo así en costos financieros adicionales. El uso de tasas de interés denominadas en dólares como referencia en el análisis de tasas compensatorias resulta fundamental para contribuir al cierre de brechas existentes en la literatura financiera, especialmente en economías emergentes como la República Dominicana. Las tasas en dólares representan un estándar ampliamente reconocido en los mercados internacionales, permitiendo una comparación más objetiva y consistente entre distintas jurisdicciones. Además, su incorporación en los análisis ayuda a contextualizar las dinámicas económicas locales frente a los riesgos y oportunidades del entorno global, ofreciendo un marco analítico que complementa y enriquece las perspectivas puramente locales. Este enfoque no solo facilita una evaluación más precisa de los costos financieros asociados a la mora, sino que también promueve una alineación con las mejores prácticas internacionales, contribuyendo al desarrollo de un sistema financiero más robusto y transparente.
Ambas situaciones ilustran el concepto del valor temporal del dinero, que establece que el dinero disponible en el presente tiene un mayor valor que el mismo monto en el futuro, debido a su capacidad de generar rendimientos económicos[2].
El principio del valor temporal del dinero adquiere particular relevancia en contextos donde los periodos de pago se extienden significativamente, como ocurre en los casos de mora. En este sentido, la evaluación de una tasa de interés no debe limitarse a términos absolutos, sino que debe considerar también el impacto del tiempo perdido y el costo de acceso a financiamiento adicional. Por ejemplo, una empresa que no recibe un pago esperado para cumplir con sus compromisos podría recurrir a una línea de crédito donde los intereses se pagan periódicamente y el capital se amortiza al vencimiento. Si la empresa carece de flujo de caja suficiente para cubrir estos intereses, podría verse inmersa en un círculo vicioso de endeudamiento progresivo, que se torna insostenible con el tiempo. Es precisamente por estas razones que las tasas de morosidad buscan no solo compensar a los acreedores, sino también desincentivar los incumplimientos.
En este contexto, resulta imperativo aplicar tasas de interés compensatorias significativas en casos de incumplimiento de pagos relacionados con compromisos financieros. Estas tasas no solo capturan el valor temporal del dinero y el costo de oportunidad, sino que también cumplen una función disuasoria, incentivando al deudor a cumplir con sus obligaciones de manera oportuna. En las secciones siguientes, se argumentará cuál podría ser una tasa mensual compensatoria que refleje los principios de equidad y proporcionalidad en distintos escenarios de incumplimiento.
Tasas de morosidad en el mercado financiero dominicano
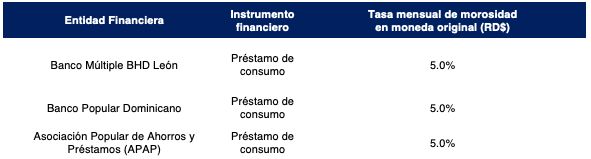
El análisis de las tasas de interés mensual por morosidad en el mercado financiero de la República Dominicana permite identificar patrones uniformes entre las principales instituciones financieras privadas del país. En este contexto, se han considerado tres entidades representativas: el Banco Múltiple BHD León, el Banco Popular Dominicano y la Asociación Popular de Ahorros y Préstamos (APAP). En todos los casos, estas instituciones aplican una tasa de morosidad mensual del 5.0 % para préstamos de consumo denominados en pesos dominicanos.
Tabla 1. Tasa mensual de morosidad en moneda original (RD$) por entidad
Fuente: Fuente oficial correspondiente a cada banco[3] [4] [5].
El análisis presentado en la tabla 1 permite determinar que, en el contexto del mercado financiero local, una tasa de interés mensual del 5.0 % en moneda nacional puede considerarse justa y proporcional. Sin embargo, surge la interrogante acerca de cuál sería la tasa equivalente en monedas fuertes, como el euro, dadas las variaciones en las condiciones económicas y los niveles de inflación entre las diferentes regiones. Para responder a esta pregunta, se utilizó la fórmula de paridad de tasas de interés[6][7], lo que permitió establecer una conversión ajustada.
Para realizar la conversión de las tasas mencionadas a euros, fue necesario seguir un proceso metodológico estructurado en varios pasos. En primer lugar, se procedió a anualizar la tasa mensual del 5.0 % aplicando la fórmula del interés compuesto, lo que resultó en una tasa efectiva anual del 79.6 %. Este cálculo es crucial para comparar tasas en diferentes monedas y contextos temporales. Posteriormente, se incorporó el diferencial de inflación entre la República Dominicana y la Eurozona, utilizando el promedio de inflación registrado durante los últimos diez años en ambas regiones.
Adicionalmente, se evaluó el margen de riesgo asociado a los bonos globales emitidos por la República Dominicana en dólares, ajustándolos a euros para reflejar las condiciones específicas del mercado europeo. Este ajuste se efectuó considerando el diferencial de rendimiento entre los bonos dominicanos y los emitidos por Grecia, Portugal y España, países con condiciones económicas comparables dentro de la Eurozona. El resultado final de este cálculo fue una tasa anual de morosidad ajustada, la cual se convirtió nuevamente a una tasa mensual para facilitar su interpretación.
El proceso de conversión muestra que una tasa mensual de morosidad del 5.0 % en pesos dominicanos corresponde a una tasa de interés compensatoria del 4.7 % en euros. Este cálculo destaca la necesidad de adaptar las tasas locales a los parámetros internacionales, asegurando la equidad y proporcionalidad en contextos financieros globales.
Tabla 2. Tasa mensual de morosidad en euro (€) por entidad
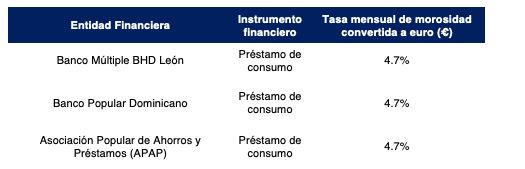
La conversión de tasas de interés basada en el diferencial de inflación y el margen de riesgo entre mercados confirma que una tasa mensual de 4.7 % en euros es proporcional y adecuada. Esta tasa, que se encuentra significativamente por debajo del umbral de morosidad local del 5.0 %, garantiza un equilibrio razonable entre los intereses de acreedores y deudores, considerando las particularidades de cada mercado.
Tasas de interés compensatoria en la legislación tributaria dominicana
En el contexto de la legislación tributaria, la Ley No. 11-92 del Código Tributario de la República Dominicana establece un esquema de penalización por mora que puede ser utilizado como referencia para las tasas de interés compensatorias o de morosidad. Esta normativa tiene como objetivo principal sancionar significativamente el incumplimiento en el pago de impuestos, promoviendo el cumplimiento fiscal de los contribuyentes. Las disposiciones relevantes de la ley incluyen los siguientes aspectos:
Ley 11-92, Art. 27 sobre Interés Indemnizatorio: Este artículo fija una tasa de interés del 1.10 % mensual, conforme a lo establecido en el aviso 11-15 de 2015, que detalla la aplicación del interés indemnizatorio indicado en la ley.
Ley 11-92, Art. 27 sobre Recargos por Mora: Establece recargos por pagar fuera del plazo estipulado, consistentes en una penalización del 10.0 % durante el primer mes o fracción de mes y un recargo adicional del 4.0 % mensual por cada mes o fracción de mes subsiguiente.
La combinación de los recargos y el interés indemnizatorio genera una tasa de penalización inicial de 11.1 % mensual en pesos dominicanos para el primer mes, que se reduce a 5.1% mensual en los meses subsiguientes. Considerando el período comprendido entre junio de 2015 y abril de 2022, el análisis arroja una tasa de interés compensatoria promedio de 5.2 % mensual en pesos dominicanos, lo que refleja un estándar aplicable en el ámbito tributario.
Siguiendo la metodología previamente descrita, esta tasa mensual promedio fue convertida a su equivalente anual y posteriormente ajustada para reflejar los diferenciales de inflación entre la República Dominicana y la Eurozona. Adicionalmente, se incorporaron los márgenes de riesgo asociados a los bonos globales emitidos por la República Dominicana, en comparación con bonos de países europeos como Grecia, Portugal y España. Este proceso permitió calcular una tasa anual ajustada en euros.
El paso final consistió en transformar esta tasa anual ajustada en euros a una tasa mensual equivalente, lo que resultó en un interés compensatorio del 4.8 % mensual en euros. Este valor destaca por ser más del triple de la tasa de interés compensatoria mínima de referencia del 1.5%, subrayando la significativa diferencia entre ambos contextos financieros.
La legislación tributaria de la República Dominicana, a través de la Ley 11-92, establece un marco claro para la penalización de la mora, que incluye tasas que reflejan tanto los costos asociados al incumplimiento como la necesidad de fomentar el cumplimiento fiscal. La conversión de estas tasas al euro mediante un enfoque metodológico riguroso muestra que una tasa compensatoria mensual del 4.8 % en euros sería proporcional y adecuada dentro del contexto financiero europeo. Este análisis resalta la importancia de considerar tanto los costos reales de la mora como los diferenciales de riesgo y las condiciones económicas al evaluar las tasas de interés compensatorias.
Tasas de morosidad en el sector eléctrico dominicano
En el ámbito de la legislación dominicana, el sector eléctrico ofrece un marco normativo que regula los recargos por mora en el cumplimiento de compromisos financieros. La Ley General de Electricidad No. 125-01 establece lineamientos específicos para estas situaciones. En particular, esta ley permite a los agentes del mercado eléctrico mayorista (MEM) cobrar intereses a los deudores en mora. Los intereses correspondientes se calculan utilizando la tasa de interés activa promedio ponderada semanal que publica el Banco Central, a la cual se suma un recargo adicional del 18.0 % anual en pesos dominicanos. El reglamento de aplicación de la Ley, específicamente el artículo 355, describe los procedimientos que deben seguirse en estos casos.
El artículo 355 de la normativa señala que los agentes acreedores tienen derecho a facturar directamente los intereses al agente deudor en mora. Estos intereses se calculan tomando como base los montos adeudados y aplicando la tasa de interés activa promedio ponderada vigente, la cual es informada regularmente por el Banco Central. Este reglamento también establece que, en ausencia de datos actualizados del Banco Central, podrá utilizarse la última tasa promedio reportada. Para facilitar el cálculo, dicha tasa se proyecta considerando un año de 365 días, ajustando proporcionalmente los intereses de acuerdo con el número real de días entre el inicio del período de mora y la fecha efectiva de pago.
En este sector, donde las transacciones mayoritariamente se realizan en dólares, el recargo anual por mora asciende al 18%, al cual se agrega la tasa de interés activa promedio ponderada semanal en dólares. Durante el período analizado, la tasa activa promedio publicada por el Banco Central[8]se situó en 5.2 %. Al sumar este promedio al recargo establecido, se obtiene una tasa de interés anual compensatoria del 23.2 % en dólares.
Siguiendo la metodología previamente descrita para convertir tasas de interés anuales en dólares a tasas equivalentes en euros y ajustarlas a una periodicidad mensual, el cálculo revela un interés compensatorio mensual de 1.5 % en euros. Este resultado destaca cómo las tasas aplicables en el sector eléctrico reflejan tanto las condiciones económicas locales como las necesidades específicas de este mercado regulado.
Tasas de interés en los préstamos de consumo en el mercado dominicano
Un enfoque alternativo para evaluar las tasas de interés compensatorias en casos de incumplimiento financiero es el análisis de las tasas aplicables a los préstamos de consumo en la República Dominicana. Este enfoque adquiere relevancia debido a que, ante el incumplimiento de pago por parte de un deudor, el acreedor puede verse en la necesidad de recurrir a financiamiento externo para cumplir con sus propios compromisos financieros. Por tanto, las tasas de interés asociadas a los préstamos de consumo sirven como una referencia que ayuda a estimar el costo real de obtener liquidez en estos escenarios.
Sin embargo, es crucial destacar que este enfoque es conservador, ya que no considera recargos adicionales ni las penalidades por mora que podrían aplicarse en situaciones de incumplimientos prolongados. Esto implica que las tasas de los préstamos de consumo reflejan solo una parte del costo financiero total que los acreedores enfrentan al suplir las faltas de los deudores.
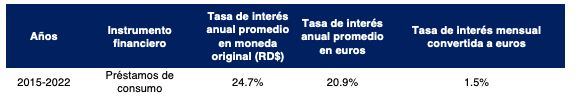
Para esta evaluación, se recurrió a los datos proporcionados por el Departamento de Estudios Económicos de la Superintendencia de Bancos de la República Dominicana. Según estas estadísticas, las tasas de interés anuales promedio para préstamos de consumo en pesos dominicanos durante el período comprendido entre 2015 y 2022 alcanzaron un 24.7 %. Aplicando la metodología previamente descrita, estas tasas se convirtieron a su equivalente en euros, resultando en un promedio anual de 20.9%. Posteriormente, se ajustaron a una periodicidad mensual, lo que arrojó una tasa mensual promedio de 1.5 % en euros.
Tabla 3. Tasa de interés mensual de préstamos de consumo
Fuente: Departamento de Estudios Económicos de la Superintendencia de Bancos. https://simbad.sb.gob.do/superset/dashboard/102/?native_filters_key=RhVnAX8dcYqiq1jx6ybxcxHxgI_shinTJKuYmeIxwUnfvPFv9aAfrb9RL3foX887
Conclusión
La evaluación de los parámetros de equidad y proporcionalidad para determinar una tasa de interés compensatoria mensual que subsane los retrasos en el pago de compromisos financieros arroja resultados que reflejan la complejidad y relevancia de este tema dentro del contexto financiero de la República Dominicana.
Uno de los aspectos clave identificados es el impacto del valor temporal del dinero y el costo de oportunidad, los cuales resaltan la necesidad de una tasa compensatoria que capture adecuadamente las implicaciones económicas de los retrasos. Dado que el dinero tiene un mayor valor en el presente por su capacidad de generar rendimientos o evitar costos adicionales, una tasa compensatoria debe reflejar no solo el perjuicio económico asociado con la demora en los pagos, sino también los costos adicionales que enfrentan los acreedores al recurrir a financiamiento externo para cubrir sus compromisos.
El análisis de las tasas de morosidad en el mercado financiero dominicano muestra un promedio del 5.0 % mensual en pesos dominicanos. Convertida al euro, esta tasa equivale a un 4.7 % mensual, lo que ofrece un punto de referencia proporcional para evaluar su adecuación en una economía dolarizada o eurocentrada. Asimismo, las penalizaciones por incumplimiento en el ámbito fiscal, reguladas por la Dirección General de Impuestos Internos (DGII), alcanzan una tasa promedio del 5.2 % mensual en pesos dominicanos, equivalente a un 4.8 % mensual en euros, lo que refleja la severidad con la que se sancionan los retrasos en el pago de impuestos.
Por otra parte, en el sector eléctrico, las tasas de interés compensatorias alcanzan un 23.2% anual en dólares, lo que equivale a una tasa mensual ajustada de 1.5% en euros. Este dato destaca la diferencia significativa entre las tasas aplicables en este sector y las del mercado financiero, pero subraya la necesidad de mantener una proporcionalidad acorde con el nivel de impacto económico y la función reguladora de estas tasas.
En resumen, establecer una tasa de interés compensatoria inferior al 1.5% mensual en euros sería injusto e inadecuado cuando se compara con las referencias proporcionadas por el mercado financiero, las normativas tributarias y las condiciones del sector eléctrico. La implementación de tasas compensatorias equitativas no solo asegura una justa reparación para los acreedores, sino que también promueve la estabilidad y confianza en el sistema financiero, contribuyendo a un entorno económico más equilibrado y sostenible.
Metodología
Esta sección describe la metodología para convertir tasas de interés nominales en pesos dominicanos (RD$) a tasas de interés en euros (EUR) utilizando el diferencial de inflación entre República Dominicana y la Eurozona. El enfoque también incluye el cálculo del margen de riesgo utilizando bonos globales de República Dominicana en dólares (US$) y bonos de Grecia, Portugal y España emitidos en euros. Para este análisis, se utilizará el promedio de inflación de los últimos 10 años para República Dominicana y la Eurozona, indicado en los subíndices correspondientes.
Paso 1. Convertir las Tasas de Interés Mensual a Anual
En los casos donde la tasa de interés por mora se presenta mensualmente, se convierte a una tasa efectiva anual. Para hacerlo, primero se suma 1 a la tasa mensual para incluir tanto el principal como el interés. Luego, este valor se eleva a la potencia de 12, y se le resta 1. Esto refleja la acumulación de interés compuesto mes a mes durante un año completo. El resultado es la tasa efectiva anual que representa el crecimiento total del interés en un año.
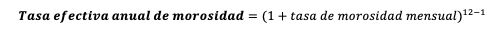
La conversión de la periodicidad de las tasas se realiza teniendo en cuenta el valor del dinero en el tiempo y el efecto del interés compuesto. Esto implica que los intereses se acumulan con cada pago mensual, generando una tasa anual efectiva mayor que si se multiplicara únicamente por 12 meses.
Paso 2: Convertir la Tasa de Mora en Pesos Dominicanos a Euros usando Diferencial de Inflación
Para ajustar la tasa de interés nominal en pesos dominicanos a una tasa en euros, se utiliza la siguiente fórmula basada en el diferencial de inflación:
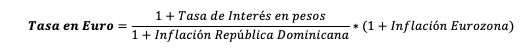
Esta fórmula convierte la tasa de interés nominal en pesos dominicanos a una tasa equivalente en euros ajustando por las diferencias en las tasas de inflación promedio de los últimos 10 años entre República Dominicana y la Eurozona.
Paso 3. Convertir los Bonos Globales de República Dominicana en Dólares a Euros usando Diferencial de Inflación
Para ajustar la tasa de interés de los bonos globales de República Dominicana en dólares a euros, se aplica un proceso similar:
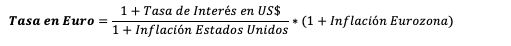
Esto permite expresar la tasa de interés de los bonos dominicanos denominados en dólares como una tasa en euros, considerando las tasas de inflación promedio de los últimos 10 años en Estados Unidos y la Eurozona.
Paso 4. Comparar los Bonos Globales de República Dominicana en Euros con los Bonos Griegos en Euros para Calcular el Margen
Una vez que ambas tasas de interés están en euros, se puede calcular el margen de riesgo restando el promedio de la tasa de los bonos a 20 años de Grecia (GRC), Portugal (PT) y España (ESP) de la tasa de los bonos dominicanos en euros:

Este margen refleja la diferencia en el riesgo percibido entre los bonos de República Dominicana y los bonos de Grecia, Portugal y España, denominados en euros.
Paso 5. Restar el Margen Calculado al Paso 2 (Tasa de Mora en Euros)
El margen calculado se resta de la tasa de interés efectiva anual en euros obtenida en el Paso 1 para ajustar la tasa de mora por el diferencial de riesgo:
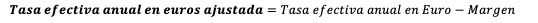
El resultado es una tasa de interés en euros ajustada por el riesgo específico de la comparación entre los bonos de RD y los bonos de Grecia, Portugal y España.
Paso 6. Convertir la Tasa Ajustada a Mensual
Finalmente, la tasa anual ajustada en euros se convierte a una tasa mensual utilizando la fórmula estándar:
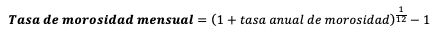
Esto proporciona la tasa de interés mensual en euros, que ha sido ajustada tanto por el diferencial de inflación como por el margen de riesgo.
[1] Hernández, Y. (2014). “Los Intereses Judiciales en materia de responsabilidad civil”. Gaceta Judicial, año 16, No. 306.
[2] Según el Corporate Finance Institute(CFI). https://corporatefinanceinstitute.com/resources/valuation/time-value-of-money/
[3] Banco Múltiple BHD León. (2024). Tarifario Consolidado.
https://static.bhd.com.do/B_Tarifario_Consolidado_enero_2024_012ed7ab51.pdf
[4] Banco Popular Dominicano. (2024). Tarifas de Productos y Servicios.
https://popularenlinea.com/Personas/Documents/Tarifas/Tarifas-de-productos-y-servicios.pdf
[5] Asociación Popular de Ahorros y Préstamos. (2024). Tarifario de Productos y Servicios.
https://www.apap.com.do/wp-content/uploads/2021/05/Tarifario-de-Productos-y-Servicios-Clientes-vigente-19-Abril-2024.pdf
[6] Krugman, Paul, and Obstfeld, Maurice. International Economics: Theory and Policy. Pearson, 11th Edition, 2018.
[7] Mishkin, Frederic S. Economics of Money, Banking, and Financial Markets. Pearson, 11th Edition, 2018.
[8] Banco Central de la República Dominicana. (2024). Estadísticas del sector monetario y financiero. https://www.bancentral.gov.do/a/d/2536-sector-monetario-y-financiero